Was ist eine fiktive Abrechnung und wann lohnt sie sich?
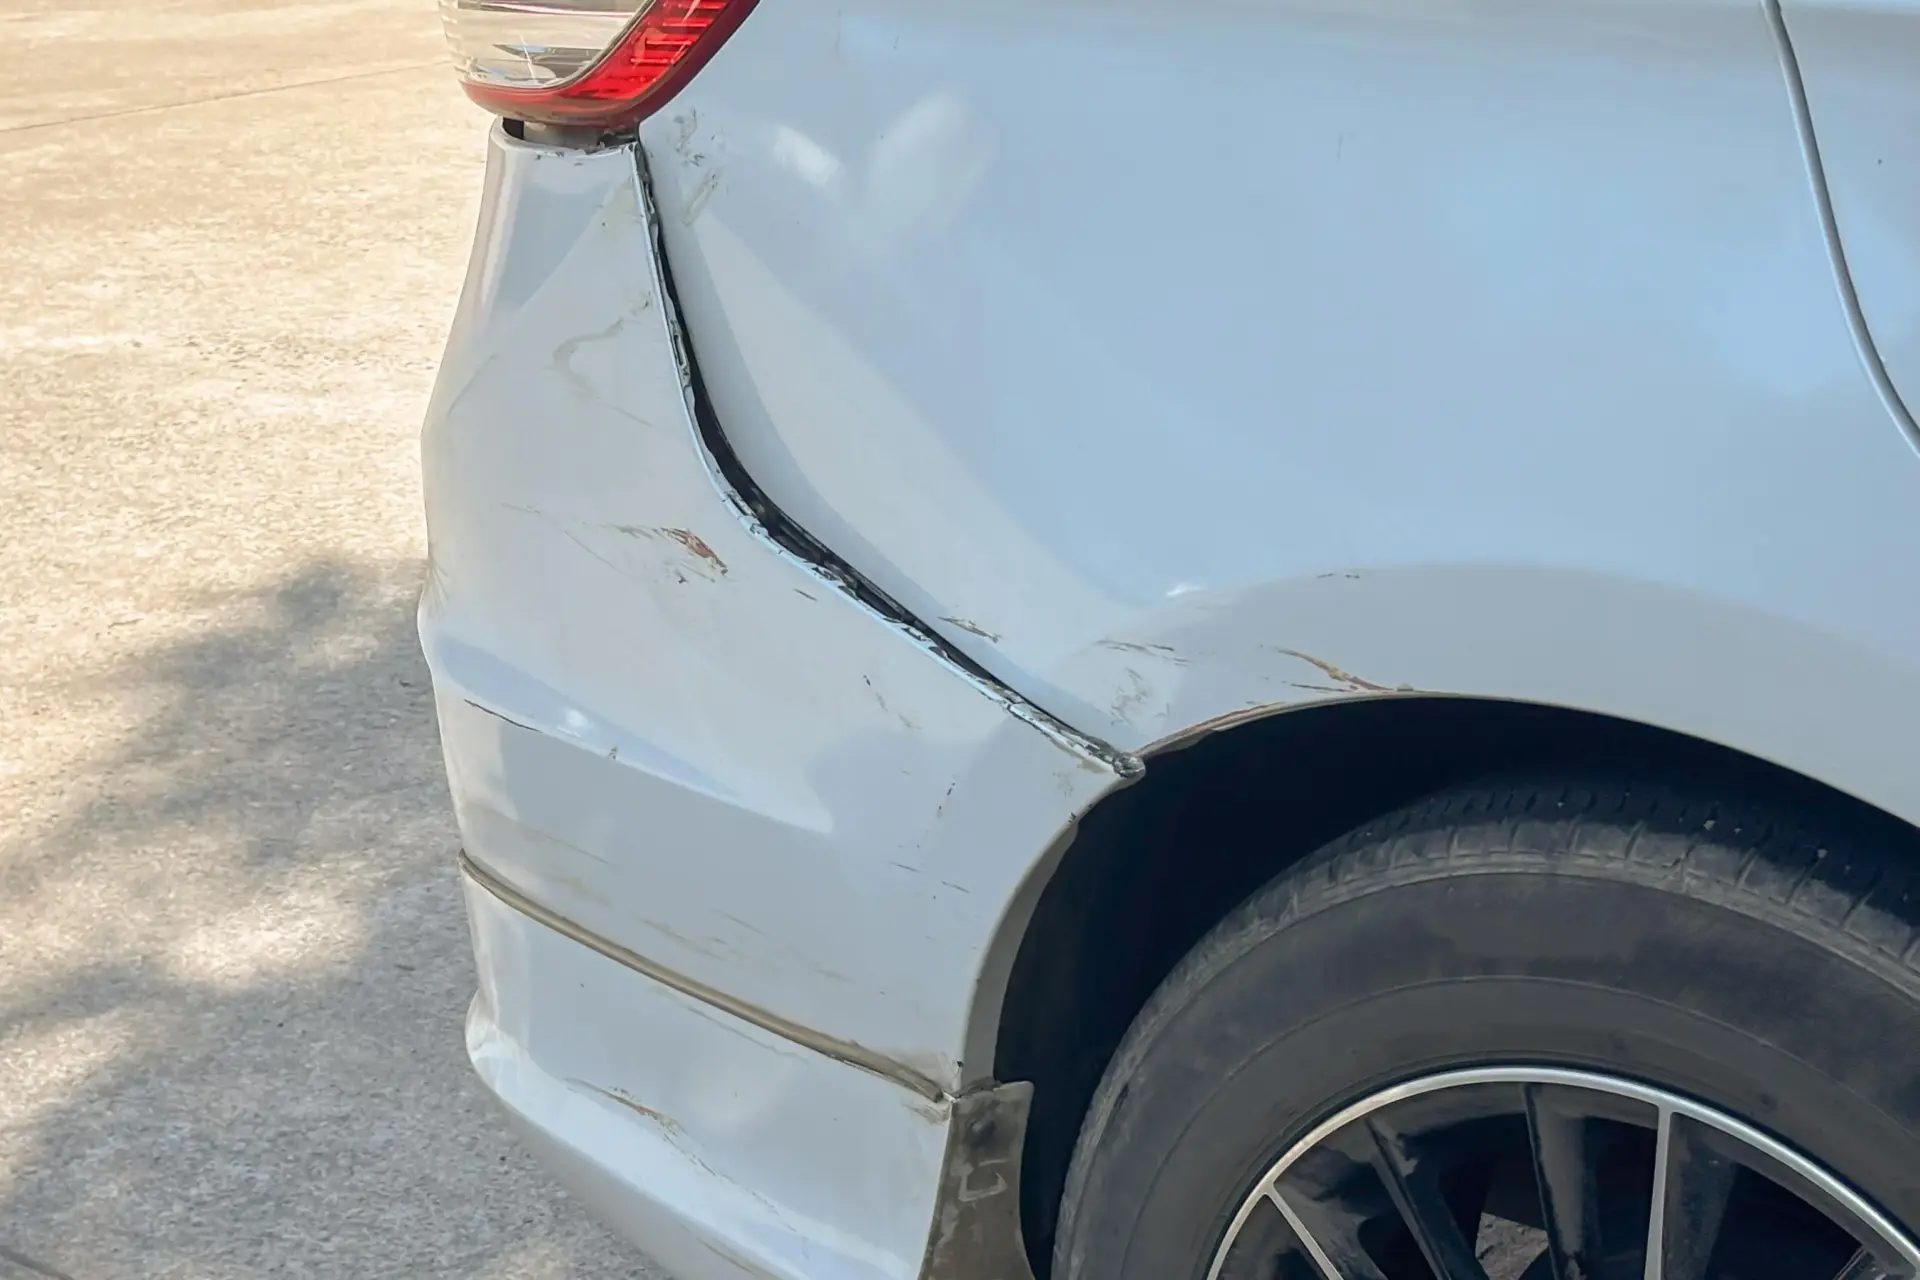
Fiktive Abrechnung nach einem Unfall: Voraussetzungen, Berechnung und wichtige Hinweise
Nach einem unverschuldeten Verkehrsunfall stehen viele Fahrzeughalter vor der Frage: Muss ich mein Auto tatsächlich reparieren lassen oder kann ich mir den Schaden auszahlen lassen?
Die Antwort: Bei der sogenannten fiktiven Abrechnung wird der Fahrzeugschaden auf Grundlage der erforderlichen Reparaturkosten abgerechnet, ohne dass eine entsprechende Reparaturrechnung vorgelegt werden muss.
Doch wie hoch fällt die Auszahlung aus? Warum wird die Mehrwertsteuer häufig abgezogen? Und welche Kürzungen durch die gegnerische Versicherung sind überhaupt gerechtfertigt?
Wir erklären, wie die fiktive Schadensabrechnung funktioniert, welche Voraussetzungen gelten und worauf Geschädigte achten sollten.
Was ist eine fiktive Abrechnung?
Bei einer fiktiven Abrechnung wird ein Fahrzeugschaden anhand der kalkulierten Reparaturkosten reguliert, anstatt die tatsächlich angefallenen Kosten einer Werkstattreparatur abzurechnen.
Die Grundlage bildet in der Regel ein unabhängiges Kfz-Schadengutachten oder bei kleineren Schäden ein geeigneter Kostenvoranschlag.
Ein Beispiel: Nach einem Auffahrunfall entstehen an Ihrem Fahrzeug Schäden am hinteren Stoßfänger. Ein Sachverständiger ermittelt erforderliche Reparaturkosten von 3.000 Euro netto. Sie entscheiden sich jedoch, das Fahrzeug zunächst nicht reparieren zu lassen.
Bei voller Haftung der Gegenseite und unter der Voraussetzung, dass die kalkulierten Kosten erstattungsfähig sind, können Sie die 3.000 Euro als Grundlage Ihrer Schadenabrechnung geltend machen.
Sie sind bei dieser Abrechnungsart grundsätzlich nicht verpflichtet, die kalkulierte Reparatur tatsächlich durchführen zu lassen.
Wichtig ist die Unterscheidung: Die fiktive Abrechnung betrifft die Regulierung des Fahrzeugschadens. Andere Schadenpositionen, etwa eine mögliche merkantile Wertminderung, sind gesondert zu betrachten.
Auszahlung statt Reparatur – wie funktioniert das?
Nach einem unverschuldeten Unfall lässt sich die fiktive Abrechnung in mehrere Schritte unterteilen.
1. Fahrzeugschaden fachgerecht feststellen
Zunächst muss der unfallbedingte Schaden nachvollziehbar dokumentiert und bewertet werden.
Ein unabhängiges Kfz-Gutachten kann neben den sichtbaren Beschädigungen auch technisch erforderliche Reparaturmaßnahmen, Ersatzteile, Arbeitszeiten und weitere relevante Schadenpositionen erfassen.
Gerade bei modernen Fahrzeugen können sich hinter äußerlich überschaubaren Schäden zusätzliche Beschädigungen an Halterungen, Sensoren oder angrenzenden Bauteilen verbergen.
2. Erforderliche Reparaturkosten ermitteln
Auf Grundlage der Schadenfeststellung werden die Reparaturkosten kalkuliert. Dazu gehören beispielsweise Ersatzteile, Karosserie- und Lackierarbeiten sowie technisch erforderliche Prüf- und Einstellarbeiten.
Welche Kosten im Rahmen der Schadenregulierung erstattungsfähig sind, hängt unter anderem von den Umständen des Einzelfalls ab.
3. Schaden gegenüber der Versicherung geltend machen
Das Gutachten wird zur Bezifferung des Fahrzeugschadens herangezogen. Die eintrittspflichtige Haftpflichtversicherung prüft anschließend die geltend gemachten Positionen.
Dabei kann es zu Rückfragen oder Kürzungen kommen. Nicht jede Kürzung ist automatisch berechtigt, allerdings ist auch nicht jede kalkulierte Position in jedem Fall vollständig erstattungsfähig.
4. Auszahlung des regulierten Betrags
Nach Abschluss der Prüfung erfolgt die Zahlung entsprechend der anerkannten Schadenpositionen und der Haftungsquote.
Die Auszahlung bedeutet nicht zwangsläufig, dass sämtliche Ansprüche aus dem Unfall abschließend geklärt sind. Entscheidend ist unter anderem, ob eine abschließende Abfindungsvereinbarung getroffen wurde.
Welche Rolle spielt die Mehrwertsteuer?
Einer der wichtigsten Unterschiede zwischen fiktiver und konkreter Schadenabrechnung betrifft die Umsatzsteuer.
Nach § 249 Abs. 2 Satz 2 BGB wird Umsatzsteuer bei der Beschädigung einer Sache nur ersetzt, wenn und soweit sie tatsächlich angefallen ist.
Wer sein Fahrzeug nicht reparieren lässt und deshalb keine entsprechende Umsatzsteuer bezahlt, kann die im Gutachten kalkulierte Umsatzsteuer grundsätzlich nicht zusätzlich verlangen.
Rechenbeispiel: Fiktive Abrechnung ohne Reparatur
Vereinfachtes Beispiel bei vollständiger Haftung, ohne Kürzungen oder weitere Schadenpositionen.
Wird das Fahrzeug später tatsächlich repariert und fällt dabei Umsatzsteuer an, kann deren Erstattung unter den gesetzlichen Voraussetzungen zusätzlich in Betracht kommen. Dabei sind die tatsächlichen Kosten und die gewählte Abrechnungsweise zu berücksichtigen.
Eine pauschale Aussage, dass bei einer Eigenreparatur niemals Umsatzsteuer erstattungsfähig sei, wäre daher zu weitgehend. Entscheidend ist, ob und in welchem Umfang sie nachweislich angefallen ist.
UPE-Aufschläge, Verbringungskosten und Stundenverrechnungssätze
Bei der fiktiven Schadensabrechnung entstehen häufig Streitigkeiten darüber, welche Reparaturkosten tatsächlich anzusetzen sind.
Stundenverrechnungssätze der Werkstatt
Ein Kfz-Sachverständiger kalkuliert die erforderlichen Arbeitszeiten und berücksichtigt geeignete Stundenverrechnungssätze.
Versicherungen verweisen bei der Schadenregulierung teilweise auf günstigere Reparaturmöglichkeiten in anderen Werkstätten.
Eine solche Werkstattverweisung ist jedoch nicht uneingeschränkt zulässig. Unter anderem können die technische Gleichwertigkeit der Reparatur, die mühelose Zugänglichkeit der Werkstatt, das Fahrzeugalter und die bisherige Wartungshistorie relevant sein.
Bei jüngeren Fahrzeugen oder durchgehend markengepflegten Fahrzeugen können besondere Gründe gegen eine Verweisung auf eine freie Werkstatt sprechen.
Ob eine Kürzung der Stundenverrechnungssätze gerechtfertigt ist, muss daher individuell geprüft werden.
UPE-Aufschläge auf Ersatzteile
UPE-Aufschläge sind Zuschläge auf die unverbindlichen Preisempfehlungen von Fahrzeugherstellern für Ersatzteile.
Ob solche Zuschläge bei einer fiktiven Abrechnung berücksichtigt werden können, hängt von den konkreten Umständen ab. Relevant sind insbesondere die regionale Reparaturpraxis und die Frage, welche Kosten für eine erforderliche fachgerechte Reparatur anzusetzen sind.
Sie dürfen daher weder grundsätzlich ausgeschlossen noch ohne Einzelfallprüfung pauschal als erstattungsfähig betrachtet werden.
Verbringungskosten zur Lackiererei
Nicht jede Karosseriewerkstatt verfügt über eine eigene Lackiererei. Müssen Fahrzeugteile oder das Fahrzeug zur Lackierung in einen anderen Betrieb transportiert werden, können Verbringungskosten entstehen.
Auch bei der fiktiven Abrechnung kann die Berücksichtigung solcher Kosten in Betracht kommen.
Entscheidend ist, ob sie im Rahmen einer fachgerechten Reparatur nach den maßgeblichen Umständen erforderlich wären. Eine tatsächlich durchgeführte Verbringung ist bei der fiktiven Abrechnung gerade nicht der Ausgangspunkt; die rechtliche Bewertung hängt jedoch vom Einzelfall ab.
Praxis-Hinweis: Gerade die Kombination aus reduzierten Stundenverrechnungssätzen, gestrichenen UPE-Aufschlägen und nicht berücksichtigten Verbringungskosten kann den regulierten Betrag spürbar verändern. Deshalb lohnt es sich, den Prüfbericht der Versicherung mit der ursprünglichen Schadenkalkulation zu vergleichen.
Wann lohnt sich die fiktive Abrechnung?
Eine fiktive Abrechnung kann sinnvoll sein, wenn Sie selbst entscheiden möchten, ob, wann und in welchem Umfang Ihr Fahrzeug repariert wird.
Typische Situationen sind:
- Optische Schäden: Ein Fahrzeug weist einen reparaturfähigen Lack- oder Karosserieschaden auf, der die sichere Nutzung nicht beeinträchtigt.
- Ältere Fahrzeuge: Der Fahrzeughalter möchte eine kostenintensive Instandsetzung vermeiden, obwohl das Fahrzeug weiterhin nutzbar ist.
- Eigenreparatur: Der Geschädigte verfügt über die Möglichkeit, bestimmte Reparaturarbeiten selbst durchzuführen.
- Spätere Reparatur: Die Instandsetzung soll erst zu einem späteren Zeitpunkt erfolgen.
Ob sich die Auszahlung wirtschaftlich lohnt, lässt sich allerdings nicht allein anhand des im Gutachten ausgewiesenen Reparaturbetrags entscheiden.
Beispiel aus der Schadenpraxis
Ein Fahrzeug wird beim Ausparken an der hinteren Stoßfängerverkleidung beschädigt. Das Gutachten weist erforderliche Reparaturkosten von 2.400 Euro netto aus.
Der Fahrzeughalter überlegt, den Schaden zunächst unrepariert zu lassen.
In diesem Fall können folgende Fragen entscheidend sein:
Ist lediglich die Lackoberfläche beschädigt oder sind auch Halterungen und Sensoren betroffen? Besteht die Gefahr weiterer Schäden? Beeinträchtigt der Schaden den Wiederverkaufswert? Und welche Kosten wären bei einer späteren Reparatur tatsächlich zu erwarten?
Bei rein optischen Beschädigungen kann die fiktive Abrechnung eine wirtschaftlich interessante Möglichkeit sein.
Bei sicherheitsrelevanten Schäden, beschädigten Fahrerassistenzsystemen oder beeinträchtigten tragenden Bauteilen sollte dagegen die fachgerechte Instandsetzung im Vordergrund stehen.
Besonderheit: Wirtschaftlicher Totalschaden
Nicht jeder Unfallschaden kann unabhängig von der Schadenhöhe einfach auf Basis der kalkulierten Reparaturkosten abgerechnet werden.
Übersteigen die Reparaturkosten den Wiederbeschaffungswert, gelten besondere schadensrechtliche Voraussetzungen und Grenzen.
Bei einem wirtschaftlichen Totalschaden erfolgt die Regulierung häufig auf Grundlage des Wiederbeschaffungsaufwands, also des Wiederbeschaffungswerts abzüglich des anzurechnenden Restwerts.
Welche Abrechnungsweise im konkreten Fall möglich ist, hängt unter anderem vom Verhältnis zwischen Reparaturkosten, Wiederbeschaffungswert und Restwert sowie einer möglichen tatsächlichen Reparatur und Weiternutzung ab.
Häufige Fehler bei der fiktiven Abrechnung
Die erste Abrechnung der Versicherung ungeprüft akzeptieren
Eine Versicherung kann einzelne Positionen im Gutachten kürzen. Daraus folgt aber nicht automatisch, dass die Kürzungen sachlich oder rechtlich zutreffend sind.
Insbesondere bei Werkstattverweisungen, Stundenverrechnungssätzen und Nebenkosten empfiehlt sich eine sorgfältige Prüfung.
Nur den sichtbaren Schaden berücksichtigen
Eine beschädigte Stoßfängerverkleidung kann auf den ersten Blick wie ein kleiner Lackschaden aussehen. Tatsächlich können darunterliegende Halterungen, Sensoren oder weitere Bauteile betroffen sein.
Wer ausschließlich den sichtbaren Schaden bewerten lässt, riskiert eine unvollständige Schadenkalkulation.
Den Nettoauszahlungsbetrag mit dem gesamten Schadenersatz verwechseln
Die fiktiv abgerechneten Reparaturkosten sind nicht zwangsläufig mit dem gesamten Schadenersatzanspruch identisch.
Je nach Fall können weitere Positionen relevant sein, beispielsweise eine merkantile Wertminderung oder erstattungsfähige Sachverständigenkosten.
Die spätere Reparatur nicht berücksichtigen
Wer sein Fahrzeug zunächst fiktiv abrechnet und später reparieren lässt, sollte die Abrechnungsunterlagen aufbewahren.
Ein späterer Wechsel oder eine Ergänzung der Abrechnung kann rechtlich möglich sein, ist jedoch an Voraussetzungen gebunden. Bereits geleistete Zahlungen und die tatsächliche Reparatur sind dabei zu berücksichtigen.
Technisch notwendige Reparaturen aufschieben
Die Möglichkeit einer fiktiven Abrechnung bedeutet nicht, dass ein beschädigtes Fahrzeug automatisch weiterhin verkehrssicher ist.
Gerade bei Schäden an Fahrwerk, Lenkung, Beleuchtung, Sensorik oder sicherheitsrelevanten Bauteilen sollte vor der weiteren Nutzung geklärt werden, ob eine Reparatur erforderlich ist.
Fiktive Abrechnung prüfen lassen
Sie möchten sich einen Unfallschaden auszahlen lassen oder haben bereits eine gekürzte Abrechnung Ihrer Versicherung erhalten?
Haug Kfz-Gutachter unterstützt Sie in München und den betreuten Einsatzgebieten mit einer unabhängigen und technisch fundierten Schadenbewertung.
Wir dokumentieren die unfallbedingten Beschädigungen, kalkulieren die erforderlichen Reparaturmaßnahmen und erläutern Ihnen die technischen Positionen Ihres Gutachtens. Liegt bereits ein Prüfbericht der Versicherung vor, können wir die darin vorgenommenen technischen Kürzungen nachvollziehen und fachlich einordnen.
So erhalten Sie eine belastbare Grundlage für Ihre Entscheidung zwischen Reparatur und Auszahlung.
Bei rechtlichen Streitfragen zur Durchsetzbarkeit einzelner Ansprüche ist ergänzend eine anwaltliche Prüfung sinnvoll.
About Philipp Haug
Philipp Haug ist Master of Engineering in Mechatronik und Kfz-Sachverständiger in München. Durch seine langjährige Berufserfahrung in der Automobilbranche und die spezialisierte Sachverständigenausbildung bei der GBA verbindet er fundiertes Ingenieurwissen mit praktischer Erfahrung in der Schadenbewertung. In seinen Fachbeiträgen erklärt er Themen rund um Kfz-Gutachten, Unfallschäden und Fahrzeugbewertung verständlich und praxisnah.
View all posts by Philipp Haug